Atomske navike: 4 zakona za stvaranje trajnih promjena
 Hrvoje Vargić7 min čitanja
Više od 80% novopostavljenih odluka propadne već do kraja veljače. Ako si i ti krenuo/la s novim navikama na početku godine — a danas ih više ne provodiš — nisi sam/a. Problem najčešće nije u tvojoj volji. Problem je u pristupu.
Većina nas krene od prevelikog cilja, previsokih očekivanja i oslanjanja na motivaciju koja neizbježno padne. No, što kad bi umjesto jedne velike promjene uveo/la mnogo malih, gotovo nevidljivih pomaka koji s vremenom donose ogromne rezultate?
Upravo to je princip atomskih navika — pristupa koji pokazuje da trajne promjene ne nastaju preko noći, već kroz ponavljanje malih koraka. U ovom članku donosimo ti 4 ključna zakona za stvaranje novih navika, praktične tehnike i konkretne primjere koji ti mogu pomoći da konačno uvedeš trajne navike u svoj život.
Zašto motivacija nije dovoljna?
Kad odlučiš nešto promijeniti, obično kreneš s velikom dozom motivacije. Upišeš se u teretanu, kupiš opremu, isplaniraš idealan raspored. A onda — nakon dva tjedna — sve stane.
Razlog je jednostavan: motivacija te može pokrenuti, ali neće te održati. Ona je prolazna, ovisi o raspoloženju, energiji i vanjskim okolnostima.
Ono što te zaista drži na putu je sustav — jasno definirane navike koje ponavljaš dovoljno dugo da postanu automatske.
Aristotel je to sažeo u jednu rečenicu:
„Mi smo ono što stalno radimo. Izvrsnost, dakle, nije čin, nego navika."
Kreni od identiteta, ne od cilja
Većina ljudi kad želi promijeniti naviku, krene od cilja: „Želim trčati maraton", „Želim smršavjeti", „Želim čitati više." No, postoji razlika između željeti nešto i biti netko.
Osoba koja je prestala pušiti i kojoj ponude cigaretu može odgovoriti na dva načina:
- „Ne, hvala, pokušavam prestati." — ova osoba još uvijek želi cigaretu.
- „Ne, hvala, ja sam nepušač." — ova osoba je promijenila identitet.
Zato je prvi korak prema trajnim navikama pitanje: tko želim biti? Ne što želim postići, nego — kakvu verziju sebe želim živjeti?
Kad si jasno odgovoriš na to pitanje, svaka mala radnja postaje dokaz tvom mozgu da si upravo ta osoba. Pisac piše. Vježbač vježba. Čitatelj čita. Identitet oblikuje ponašanje, a ponašanje potvrđuje identitet.
Postavi SMART cilj — ali i SMART proces
Jasno postavljen cilj daje ti smjer. No, sam po sebi — nije dovoljan. Trebat će ti i proces, tj. sustav koji te svakodnevno vodi prema tom cilju.
Dobar cilj je u SMART formatu:
- Specifičan — točno znaš što želiš postići
- Mjerljiv — možeš pratiti napredak
- Dostižan — nije predalek od tvoje trenutne pozicije
- Relevantan — povezan s tvojim vrijednostima i identitetom
- Vremenski određen — ima jasan rok
Primjer: Umjesto „želim više čitati", postavi si: „Čitat ću 10 stranica svaku večer prije spavanja, s ciljem da pročitam 12 knjiga iz područja osobnog razvoja do kraja godine."
Cilj ti daje kamo, a proces ti daje kako. Tek kombinacija oboje čini dobitnu formulu.

Jahač i slon: zašto razum nije dovoljan
U psihologiji postoji poznata metafora o jahaču i slonu. Jahač predstavlja tvoj racionalni um — onaj koji donosi odluke, planira i postavlja ciljeve. Slon predstavlja tvoje emocije, automatizme i podsvjesne obrasce.
Problem nastaje kad jahač želi ići u jednom smjeru, a slon se opire.
Možeš racionalno znati da trebaš vježbati — ali ako se slon ne pokrene, ništa se neće dogoditi. Snaga volje nije ono što nas vodi. Vodi nas dosljednost. A dosljednost postižeš kad slonu daš jasan signal, lagan put, privlačnu nagradu i ugodan osjećaj na kraju.
Tu na scenu stupaju četiri zakona atomskih navika.
Zakon 1: Neka bude očito
Tvoj mozak je u svakom trenutku izložen milijunima informacija. Većinu toga obrađuje automatski, bez tvoje svjesne kontrole. Upravo zato — ako želiš uvesti novu naviku — moraš je učiniti vidljivom.
Verbalizacija je pritom iznenađujuće moćan alat. Istraživanja pokazuju da snaga izgovorene riječi može biti i do deset puta jača od onoga što samo pomislimo.
Ako posegneš za kolačem i naglas kažeš: „Uzimam kolač, a znam da mi ne koristi za zdravlje" — velika je šansa da ćeš ga zapravo odložiti.
Kako to primijeniti:
- Definiraj točno kada, gdje i što ćeš raditi. Npr.: „Meditirat ću 1 minutu u 7 sati ujutro u kuhinji."
- Pripremi okruženje. Ako želiš vježbati — stavi tenisice pored vrata. Ako želiš piti više vode — stavi bocu na stol.
- Makni signale loših navika iz vidokruga. Čipseve i slatkiše spremi u špajzu. Ono što ne vidiš — manje te iskušava.
James Clear, autor knjige Atomske navike, ističe da su mjesto i vrijeme najjači signali za pokretanje navike. Kad ih jasno odrediš, šansa da ćeš zaista i krenuti značajno raste.
Zakon 2: Neka bude lagano
Kao što kaže Einstein:
„Sve treba pojednostaviti koliko je moguće, ali ne više od toga."
Jedna od najčešćih zamki kod uvođenja novih navika je perfekcionizam. Planiraš savršenu rutu za trčanje, savršeni jelovnik, savršeni raspored — i na kraju ne kreneš uopće jer ti se čini previše.
Rješenje? Počni toliko maleno da je gotovo smiješno.
- Želiš trčati? Obuj tenisice i hodaj 5 minuta.
- Želiš meditirati? Sjedni i napravi 3 duboka udaha.
- Želiš čitati? Pročitaj jednu stranicu.
Istraživanja pokazuju da se navike u prosjeku formiraju između 59 i 66 dana ponavljanja — ali raspon može biti od 4 pa sve do 360 dana. Ključ nije u savršenstvu jedne izvedbe, nego u dosljednom ponavljanju.
Pravilo 2 minute
Svaku novu naviku smanji na verziju koja traje najviše 2 minute. To je dovoljno da se pojaviš. A kad se jednom pojaviš, vjerojatnost da nastaviš dramatično raste.
Istovremeno, otežaj sebi pristup lošim navikama. Ako nešto slatko želiš pojesti — neka bude u dućanu, ne na dohvat ruke. Već sam čin da moraš uložiti dodatan napor smanjuje šansu da ćeš popustiti.

Zakon 3: Neka bude privlačno
Što nam je nešto privlačnije, veća je šansa da ćemo to i ponoviti. Na hormonalnoj razini, dopamin je ključ — kad mozak predviđa ugodu, pokreće nas prema akciji.
Problem sa zdravim navikama je u tome što je nagrada često odgođena. Vježbanje donosi rezultate tek nakon više tjedana. Zdrava prehrana tek nakon više mjeseci. S druge strane, loše navike — poput jedenja slatkog ili skrolanja po mobitelu — daju trenutačni dopaminski "kick".
Trik: poveži novu naviku s nečim što voliš
Ova tehnika zove se uparivanje navika (habit stacking). Princip je jednostavan: umetni novu naviku između nečeg što već radiš i nečeg što ti je gušt.
Primjer:
- Nakon što popiješ jutarnju kavu → zapiši 3 stvari na kojima si zahvalan/zahvalna → tek onda otvori vijesti na mobitelu.
Kava je postojeća navika. Vijesti su nagrada. Zahvalnost je nova navika koju umećeš između.
Mozak postupno počinje povezivati novu radnju s ugodnim osjećajem koji slijedi — i ona postaje sve manje naporna.
Zakon 4: Neka bude ugodno
Posljednji zakon je možda i najvažniji: ponašanje koje je nagrađeno ima veću šansu da bude ponovljeno.
Zato je praćenje napretka toliko moćno. Svaki put kad na papiru, kalendaru ili aplikaciji označiš da si obavio/la naviku, mozak to registrira kao mali uspjeh. A osjećaj uspjeha je jedan od najsnažnijih pokretača dopamina.
Praktični savjeti:
- Koristi "treker" navika — bilo digitalni ili na papiru. Svaki dan kad izvršiš naviku, označi to. Vizualni niz uspjeha sam po sebi postaje motivacija.
- Uvedi pravilo: nikad ne propusti dva dana zaredom. Jedan loš dan se dogodi svima. Dva loša dana zaredom stvaraju novi obrazac. Zato — čim propustiš jednom, sljedeći dan se vrati na put.
- Razmisli o partneru za odgovornost. Istraživanja potvrđuju da ljudi koji imaju nekoga tko ih poziva na odgovornost — bilo prijatelja, kolegu ili trenera — značajno češće ustraju u novim navikama. Samim tim što se moraš nekome izjasniti kako napreduješ, motivacija raste.
Efekt od 1%: male promjene, veliki rezultati
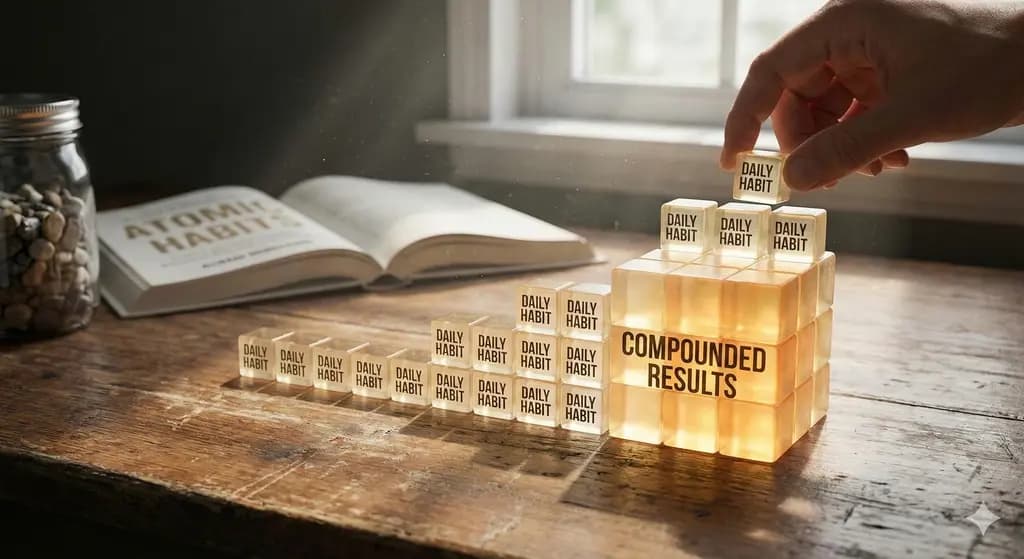
Možda ti se čini da 5 minuta šetnje ili jedna stranica knjige ne čine razliku. No, matematika kumulativnog napretka govori drugačije.
Ako svaki dan budeš samo 1% bolji, na kraju godine bit ćeš 37 puta bolji nego na početku. S druge strane, ako svaki dan budeš 1% lošiji — za godinu dana ostat ćeš na svega 3% svoje početne razine.
To je poput igle na kompasu. Pomak od jednog stupnja čini se nevidljiv. Ali nakon stotina kilometara — vodiš potpuno drugim smjerom.
Na putu si — samo još nisi stigao/la
Kineski filozof Lao Ce rekao je da misli oblikuju riječi, riječi oblikuju djela, djela oblikuju navike, a navike grade karakter. Karakter pak oblikuje sudbinu.
Sve počinje od malih stvari. Od odluke tko želiš biti. Od jednog koraka, jednog udaha, jedne stranice.
Ako te uhvati nestrpljenje ili osjećaj da napredak nije dovoljno brz, podsjeti se na jednu važnu riječ: još.
Nisi tamo — još. Ali svaki put kad se pojaviš, kad ponoviš, kad se vratiš nakon pada — gradiš temelje trajne promjene.
Želiš dublje zaroniti u temu osobnog razvoja i naučiti alate za trajne promjene?
Još s bloga
Sve objave
Čitanje u svakoj dobi: kako ponovno pronaći vrijeme za knjigu?
Koliko si puta rekao da nemaš vremena za čitanje? Knjiga čeka na polici, ti pogledaš naslovnicu i pomisliš: „Pročitat ću je kad uhvatim malo vremena.
More Than Money: Why Financial Literacy Is a Democratic Competence
Reflections from the Financial and Economic Literacy NECE Lab, Vienna, 27–28 April 2026 When we talk about financial literacy, most people picture budgeting apps, savings accounts, and the fine print on a loan agreement. Useful things, but a narrow picture. Increasingly, educators, researchers, and policymakers across Europe are making a bigger claim: understanding money is not only a personal survival skill. It is a foundation of active citizenship and democratic resilience. That claim was the beating heart of the Financial and Economic Literacy NECE Lab in Vienna, a two-day gathering hosted by THE CIVICS Innovation Hub together with Znanje na djelu and the Erste Financial Life Park (FLiP), with the support of ERSTE Foundation. We were proud to be part of it, having Magdalena Basić Alando actively participate and present our own project, Financial Literacy for Rural Youth, and learning alongside practitioners from across the continent. This post pulls together what the research actually says, and what we saw play out in the room. The problem: too many young people can't apply what they know Start with the evidence. In the OECD's most recent international assessment of 15-year-olds, released in 2024, the picture is sobering: across the 14 OECD countries assessed, 18% of students on average do not have basic proficiency in financial literacy, meaning they cannot apply their knowledge to real-life situations involving financial decisions. The gap is not evenly distributed. Socio-economically disadvantaged students are over-represented among low performers, which risks entrenching inequality as those students become adults. In other words, the young people who most need economic confidence are the ones least likely to be given it — a pattern that maps neatly onto who feels shut out of public life more broadly. There is a hopeful flip side. Financial literacy and positive financial behaviour are linked: students with stronger skills behave more responsibly with money and are more forward-looking, with high performers markedly more likely than low performers to save. Skills, attitudes, and behaviour move together — which is exactly why how we teach matters as much as what we teach. The bigger claim: financial literacy feeds democratic participation Here is where the Vienna conversation went beyond personal finance. One of the Lab's expert speakers was Anna Lo Prete of the University of Turin, whose research sits right at this intersection — and whose work is among the clearest evidence we have on the question. Lo Prete's cross-country analysis documents a positive association between political participation — measured by the number of citizens voting in national elections — and the awareness of the trade-offs behind private and public decisions that basic financial education captures. Crucially, this is not just correlation dressed up: empirical models that control for a large set of other determinants of voter turnout indicate that financial literacy continues to have a positive and causal impact on electoral participation. Why would that be? The logic is intuitive once you see it. Understanding some economics and finance helps citizens grasp the reasons behind public intervention and weigh the pros and cons of policy proposals and agendas. A voter who understands taxation, public budgets, inflation, and debt is simply better equipped to evaluate the promises on a ballot — and harder to mislead. The catch: financial literacy alone isn't enough It would be too easy to conclude "teach kids about compound interest and democracy takes care of itself." The research is more demanding than that — and this nuance came up repeatedly in Vienna's group work. A recurring critique in the academic literature is that much mainstream financial education quietly frames citizens as consumers rather than participants. One influential analysis argues that dominant financial literacy programmes can end up promoting a limited, consumerist form of civic engagement, and that what is really needed is a critical, emancipatory civic financial literacy for an engaged citizenry able to extend and protect more robust conceptions of freedom and democracy. Scholars working on integrative economic education put the point sharply: financial literacy without civic competence remains a merely reactive skill rather than a source of genuine political agency, which is why financial literacy and civic competences should be understood as parts of a single integrative concept of economic education. The two only reach their full value when taught together — money knowledge that can read the system, not just cope with it. Europe is building the scaffolding None of this is happening in a vacuum. The policy architecture is catching up with the research. In 2023 the European Commission and the OECD jointly published a Financial Competence Framework for Children and Youth in the European Union. It is not only about interest rates and risk: alongside the four core content areas — money and transactions, planning and managing finances, risk and reward, and the financial landscape — the framework deliberately integrates cross-cutting dimensions including digital finance, sustainable finance, entrepreneurship, and citizenship. Citizenship is written into the framework by design. On the civic side, the Council of Europe's Reference Framework of Competences for Democratic Culture exists precisely to equip young people with the competences needed to defend and promote human rights, democracy and the rule of law, to act as active citizens, and to live peacefully together with others. Read the two frameworks side by side and the overlap is obvious: critical thinking, informed decision-making, and the confidence to participate. What this looks like in practice: rural youth and economic autonomy This is the gap our own project set out to close, and the reason we were presenting it in Vienna. Financial Literacy for Rural Youth: Building Democratic Resilience Through Economic Empowerment merges financial and civic education for an audience usually left out of both: young people in rural areas, who are systematically underrepresented in programmes that tend to be urban-centred. Working with our partners, the project equips rural GenZ participants in Croatia and Belgium with practical competences: budgeting, saving, investing, planning; through gamified, peer-to-peer, blended learning adapted to rural digital realities. But the design goes a step past personal finance, exactly along the lines the research recommends. Participants learn to analyse economic policies, financial products, and media narratives about money, so they can resist manipulation and make informed civic choices. The premise is that economic dependency and exclusion are themselves barriers to democratic participation, and that when young people understand how taxation, public budgets, and economic policy shape their own lives, they engage more meaningfully in democratic processes. A transnational peer exchange between Croatian and Belgian participants adds a cross-cultural, shared-European dimension, a small counterweight to the polarisation that tends to follow economic marginalisation. The pilot trainings in Croatia are already complete, with workshops in Belgium still ahead. And the methodology is being built to outlast the project and be shared amongst all stakeholders. Where the formal and non-formal worlds meet If there was one moment in Vienna that made the abstract concrete, it was the guided tour of the Erste Financial Life Park (FLiP), FLiP turns financial education into something you can walk through and touch: interactive stations where visitors make real-feeling budgeting decisions and immediately see the consequences. It is a vivid rebuttal to the idea that money education has to be dry. A theme the NECE Lab kept returning to, and one the research underlines, is the relationship between formal schooling and non-formal education. Classrooms provide reach and legitimacy; non-formal initiatives like ours provide the agility to reach underserved groups, experiment with gamified and peer-led methods, and adapt fast. The most promising path forward is not one or the other, but connective tissue between them: school systems that borrow the energy of non-formal approaches, and civic organisations whose toolkits can be picked up and used inside classrooms. The takeaway The case made in Vienna, and backed by the evidence, is straightforward but consequential. Financial literacy is not merely about helping individuals stay solvent. Done well, paired with civic competence rather than reduced to consumer advice, it strengthens people's capacity to understand the systems they live in, to resist manipulation, and to participate in the democratic decisions that shape their economic lives. In an era of rising costs, growing inequality, and declining trust in institutions, that capacity is not a luxury. It is infrastructure for democracy. We left Vienna grateful to all speakers for the intellectual grounding; to our fellow educators for the knowledge exchange and the good company; to the organisers: THE CIVICS Innovation Hub, Znanje na djelu, Erste Financial Life Park, and ERSTE Foundation, FLiP centre. The next chapter is being written in rural classrooms and community halls across Europe. We're glad to be part of it. Sources OECD (2024), PISA 2022 Results (Volume IV): How Financially Smart Are Students?, OECD Publishing. Lo Prete, A. (2024), Political participation and financial education: Understanding personal and collective trade-offs for a better citizenship, Economics Letters / ScienceDirect. Lo Prete, A., Financial education: From better personal finance to improved citizenship, Journal of Financial Literacy and Wellbeing, Cambridge Core. Arthur, C. (2012), Financial Literacy Education for Citizens: What Kind of Responsibility, Equality and Engagement?, Citizenship, Social and Economics Education (SAGE). Integrative Economic Education to Combine Citizenship Education and Financial Literacy (ResearchGate). European Union / OECD (2023), Financial Competence Framework for Children and Youth in the European Union, OECD Publishing. Council of Europe, Reference Framework of Competences for Democratic Culture (RFCDC).
Životni skript: zašto ponavljaš iste obrasce i kako ih promijeniti?
Jesi li ikad primijetio/la da u različitim vezama završavaš s istim tipom problema? Ili da na poslu uvijek ulazi u istu vrstu sukoba --- bez obzira...
