2 provjerene strategije kako razviti zdrave navike
 Hrvoje Vargić8 min čitanja
Uspio sam trajno usvojiti zdrave navike tek kad sam shvatio jednu stvar. Nisam mogao vjerovati koliko je jednostavna.
Redovito vježbanje, zdrava prehrana, više sna i manje stresa – vjerojatno i ti to želiš. Ipak, svi imamo iskustvo da nekad pokušavamo i pokušavamo razviti zdrave navike, ali nam baš i ne ide.
Ako spadaš u ovu skupinu, velika je vjerojatnost da pokušavaš promijeniti navike na krivi način. Prvo trebaš razumjeti kako navike funkcioniraju da ih možeš promijeniti. To ti želim pomoći ovim člankom.
Zašto su neke zdrave navike tako lake?
Dva su najveća problema kod promjene navika:
- Fokusiraš se na mijenjanje krive stvari
- Pokušavaš promijeniti navike na krivi način
Da shvatiš o čemu pričam, razmisli o ovome:
Zapitaš li se ikad zašto većina ljudi svako jutro pere zube i to još zubnom pastom?
Znam, kako glupo pitanje. Zašto bi se to itko pitao!?
E pa u tome i jest poanta. Nitko se o tome ne pita, a ipak svi to rade. Pranje zubi je lako i nitko se ne trudi oko njega.
No, još prije stotinjak godina pranje zubi se uopće nije podrazumijevalo. Prema istraživanjima, početkom 20. stoljeća samo 7% Amerikanaca je imalo zubnu pastu u kućanstvu.
Jedan čovjek je to sve promijenio.
Od okidača do nagrade
Claude Hopkins je bio jedan od pionira marketinga. Kompanija Pepsodent angažirala ga je da osmisli kampanju za njihovu zubnu pastu.
Hopkins se od početka suočio s problemom: kako masovno prodati zubnu pastu kad tako malo ljudi pere zube?
Njegova strategija bila je briljantna - shvatio je da prvo mora pranje zubi pretvoriti u naviku.
Da bi to uspio, prvo je odlučio ljudima osvijestiti jutarnji zadah. Začuđujuće, ljudi ga do tada većinom nisu bili svjesni. Zatim je obećao osjećaj svježine u ustima nakon pranja zubi.
Osjećaj svježine zapravo nije nužan da bi zubna pasta bila učinkovita. Pasta ne mora uopće imati okus – jednako dobro će djelovati. Svježina je tu radi - nagrade.
Kako su ljudi sve više bili svjesni okidača (zadah), sve više su žudili za nagradom (osjećaj svježine). Tako su počeli stvarati naviku pranja zubi.

Kampanja je bila itekako uspješna. Filmske zvijezde su se počele hvaliti kristalnim osmjehom. Postotak kućanstava sa zubnom pastom se popeo na 65%. Pepsodent se prodavao diljem svijeta, a ključ uspjeha ležao je u stvaranju navike.
Kako funkcioniraju navike
Proces stvaranja navika se sastoji od tri koraka: okidač – rutina – nagrada. Ovo vrijedi i za zdrave i za loše navike.
Okidač je prvi korak koji daje znak tvom mozgu da se prebaci na „autopilot“ i izvrši određenu rutinu. Hopkins je iskoristio jutarnji zadah kao okidač za naviku pranja zubi. Mnogima je danas navika pranja zubi toliko jaka da je već jutarnji ulazak u kupaonicu dovoljan okidač.
Nakon toga kreće izvršavanje rutine. Rutina ili navika je određeno automatsko djelovanje, koje može biti fizičko, mentalno, emocionalno itd.
Na samom kraju slijedi nagrada. Ona šalje signal mozgu da je određena sekvenca vrijedna ponavljanja. U slučaju Pepsodenta, nagrada je bila osjećaj svježine u ustima.
Kad se navika stvori, više moždane funkcije prestaju aktivno sudjelovati u donošenju odluka. Zato se navike događaju automatski. Kako to kaže Charles Duhigg, autor knjige Moć navike:
Navika je formula koju automatski slijediš i koja glasi: kad se sretnem s OKIDAČEM, izvršit ću RUTINU kako bih dobio NAGRADU.
Charles Duhigg
Neki primjeri ove petlje su:
1. Notifikacija na mobitelu služi kao okidač za provjeravanje društvenih mreža (rutina) i vodi do nagrade (npr. lajkovi zbog kojih se bolje osjećaš).
2. Osjećaš stres (okidač), što te vodi do posezanja za cigaretom (rutina) i završava osjećajem olakšanja (nagrada).
3. Osjećaš tugu (okidač), što te potiče da jedeš slatko (rutina) i završava osjećajem užitka (nagrada).

Tu dolazim do četvrtog elementa - žudnje. Zbog žudnje su navike tako snažne. Jednom kad mozak počne povezivati okidač i nagradu, počinje očekivati nagradu i javlja se žudnja. Ako žudnja ne bude ispunjena, javlja se frustracija i razočaranje. Žudnja je podsvjesna, a često nastaje i bez da primijetiš njen utjecaj. Predviđanje nagrade je ono što stvara naviku i povezuje ostala tri elementa petlje.
…
Sad kad znaš kako navike funkcioniraju, možeš razviti zdrave navike. Da bi se zdrave navike zadržale, trebaš „hakirati“ krug navika. Ove dvije strategije ti mogu u tome pomoći.
Strategija 1: Uredi okolinu za izvrsnost
Okidači su prvi korak u stvaranju navika. Zato trebaš urediti okolinu da potiče zdrave navike, a otežava one loše. Navike je lakše promijeniti u novom okruženju u kojem ne postoje stari okidači. Ova strategija ima dva načela:
- Učini okidače loših navika nedostupnijima
- Učini okidače zdravih navika dostupnijima
Središnja ideja je da učiniš dobre navike što lakšima za provođenje, a loše navike što težima. Ako se želiš riješiti loše navike, onda je prvi korak da se ne izlažeš okidačima koji ju potiču.
Prema istraživanjima, okidače uspijemo ignorirati tek u 50% slučajeva. Zato ih je puno bolje izbjegavati.
Također, za razvoj zdravih navika trebaš svjesno postaviti okidače koji ih potiču. Ti okidači trebaju biti što vidljiviji i trebaju se moći ponavljati.
Neki primjeri mogu biti:
- Ako se želiš bolje hraniti, pozitivna navika može biti jedenje doručka. U jednom istraživanju 78% ispitanika koji su uspješno držali dijetu jeli su doručak, a doba dana im je služilo kao okidač. Sitost je jedan od boljih osigurača protiv impulzivnog jedenja.
- Ako želiš usvojiti naviku jutarnjeg vježbanja, odmah nakon buđenja obuci tenisice i odjeću za vježbanje. Već taj čin će staviti tvoje tijelo u stanje izvršavanja navike.
- Ako želiš manje jesti, uvedi pravilo da pojedeš samo ono što stane na 1 tanjur - uz dodatak da nema „repeta“.
Ako ne želiš jesti nezdravu hranu ili piti alkohol, makni iz kuće sve slatkiše, brzu hranu, alkohol.

Ovo su samo neki primjeri da prepoznaš princip, a na tebi je da vidiš što djeluje za tebe.
Ako su ti okidači emotivna stanja, njih nećeš moći potpuno maknuti. Kad god okidače loših navika ne možeš potpuno maknuti, možeš ih učiniti nedostupnijima tako da zahtijevaju više:
- Vremena
- Novca
- Fizičkog i mentalnog napora
- Ili da su u konfliktu s već ustaljenim rutinama
Kod okidača pozitivnih navika naravno vrijedi obratno.
Strategija 2: Eksperimentiranje s nagradama
Nagrade su ključne za stvaranje zdravih navika. Pozitivan osjećaj uzrokuje veću želju za ponavljanjem aktivnosti. Nagrade trebaju biti što neposrednije da bi djelovale. Neposredna nagrada će ojačati moždane veze koje stvaraju naviku.
Problem sa zdravim navikama je što je nagrada često odgođena, dok kod loših navika nagrada stiže odmah. Npr. nakon vježbanja se osjećaš bolje (nagrada), ali ipak se često teško natjeraš na vježbanje. To je zato što osjećaj nelagode dolazi prije nagrade. Prvo ti je teško, a tek naknadno se osjećaš bolje.
Zato trebaš učiniti sljedeće:
- Zdrave navike neposredno nagraditi
- Loše navike neposredno „kazniti“
Aktivnosti koje su neposredno nagrađene imaju veću šansu da će biti ponovljene, dok one koje su neposredno „kažnjene“ imaju manju šansu.
Ovdje nudim vlastiti primjer. U mladosti sam redovito trenirao i to mi nije bio problem. No, kasnije sam izgubio naviku i često mi je bilo teško natjerati se. U jednom trenutku sam počeo slušati audio knjige za vrijeme vježbanja. To je uvijek bila neka lakša i zanimljiva knjiga za koju ne bih trebao veliku koncentraciju. Kako volim čitati, vježbanje mi je postalo sve ugodnije jer bih većinu vremena bio uronjen u zadovoljstvo slušanja knjige, a ne u napor vježbanja. Moj mozak je počeo povezivati vježbanje s neposrednim zadovoljstvom slušanja knjige. Ne trebam ni spominjati da sada puno radije i češće vježbam.

Drugi prijedlozi mogu biti:
- Potpisivanje „ugovora o navikama“ u kojem prihvaćaš neku „kaznu“ ako propustiš zdravu naviku ili napraviš lošu. Recimo, za svaku cigaretu koju zapališ, moraš donirati 50 kn političkoj stranci koju najmanje voliš. Tu pomaže imati i partnera koji će voditi računa da je ugovor proveden, tj. koji će automatski izvršiti kaznu ako ti učiniš ili propustiš naviku.
- Za manje navike možeš si “samo čestitati” na uspjehu odmah nakon što ih učiniš. (Znam, zvuči blesavo, ali djeluje). To može biti nešto jednostavno kao uzvik „to!“, osmijeh, pokreti tijela i sl. kako bi mozak registrirao da je napravio nešto dobro što treba ponoviti. Neke studije su pokazale da uspravno i čvrsto držanje tijela podiže razinu testosterona („hormona dominacije“) i smanjuje kortizol („hormon stresa“).
- Sličnoj svrsi služe i alati (npr. kalendar) u koje označiš dane kad uspiješ u naumu. Ako na kalendaru svaki dan pišeš pluseve, sama izloženost tome stvorit će osjećaj uspjeha. Uspjeh je jedna od najjačih nagrada koje možemo doživjeti. Kada se osjećaš uspješnim, motivacija ti raste i možeš lakše stvarati zdrave navike.
Kao i kod okidača, ovo su samo neki primjeri, a na tebi je da pronađeš pristup za sebe.
Dok se boriš, pobjeđuješ
Osim ove dvije strategije, postoji i mnoštvo drugih. Ne postoji jedan pristup koji bi bio učinkovit za svakoga. Zato je dobro eksperimentirati i pokušavati s različitim pristupima.
Ja sam tek nakon puno pokušaja pronašao da vježbanje i slušanje knjiga za mene djeluje. Pokušaji i pogreške su dobra strategija koja ti pomaže da otkriješ što funkcionira za tebe.
S nekim navikama se stalno boriš i nije ih lako promijeniti. No, najvažnije je stalno pokušavati i ne odustati. Riječima Aurelija Augustina:
„Dok se boriš pobjeđuješ, kad se predaš izgubio si.“
Aurelije Augustin
Želiš se riješiti loše navike i/ili usvojiti novu? Znaš kako krenuti, ali ne i kako ostati na tom putu?
Još s bloga
Sve objave
Čitanje u svakoj dobi: kako ponovno pronaći vrijeme za knjigu?
Koliko si puta rekao da nemaš vremena za čitanje? Knjiga čeka na polici, ti pogledaš naslovnicu i pomisliš: „Pročitat ću je kad uhvatim malo vremena.
More Than Money: Why Financial Literacy Is a Democratic Competence
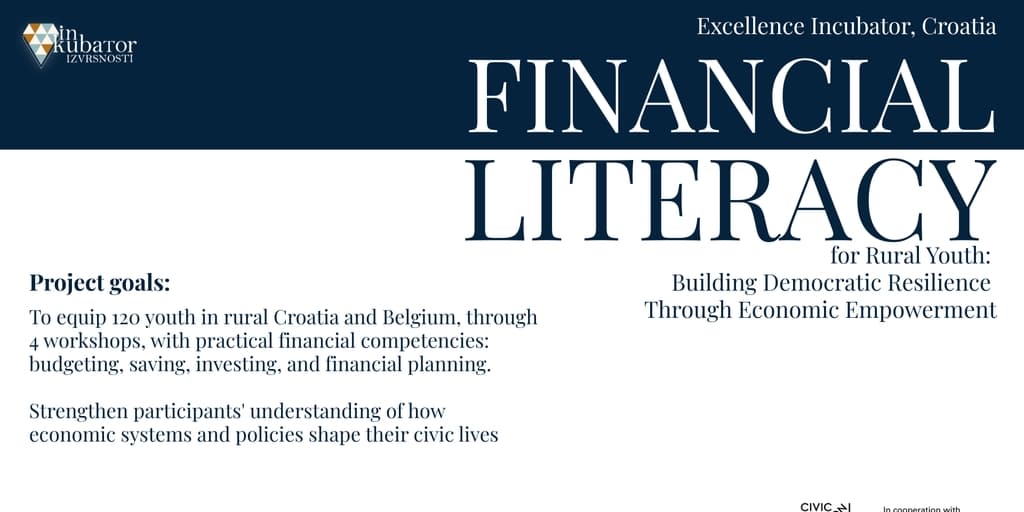
Reflections from the Financial and Economic Literacy NECE Lab, Vienna, 27–28 April 2026 When we talk about financial literacy, most people picture budgeting apps, savings accounts, and the fine print on a loan agreement. Useful things, but a narrow picture. Increasingly, educators, researchers, and policymakers across Europe are making a bigger claim: understanding money is not only a personal survival skill. It is a foundation of active citizenship and democratic resilience. That claim was the beating heart of the Financial and Economic Literacy NECE Lab in Vienna, a two-day gathering hosted by THE CIVICS Innovation Hub together with Znanje na djelu and the Erste Financial Life Park (FLiP), with the support of ERSTE Foundation. We were proud to be part of it, having Magdalena Basić Alando actively participate and present our own project, Financial Literacy for Rural Youth, and learning alongside practitioners from across the continent. This post pulls together what the research actually says, and what we saw play out in the room. The problem: too many young people can't apply what they know Start with the evidence. In the OECD's most recent international assessment of 15-year-olds, released in 2024, the picture is sobering: across the 14 OECD countries assessed, 18% of students on average do not have basic proficiency in financial literacy, meaning they cannot apply their knowledge to real-life situations involving financial decisions. The gap is not evenly distributed. Socio-economically disadvantaged students are over-represented among low performers, which risks entrenching inequality as those students become adults. In other words, the young people who most need economic confidence are the ones least likely to be given it — a pattern that maps neatly onto who feels shut out of public life more broadly. There is a hopeful flip side. Financial literacy and positive financial behaviour are linked: students with stronger skills behave more responsibly with money and are more forward-looking, with high performers markedly more likely than low performers to save. Skills, attitudes, and behaviour move together — which is exactly why how we teach matters as much as what we teach. The bigger claim: financial literacy feeds democratic participation Here is where the Vienna conversation went beyond personal finance. One of the Lab's expert speakers was Anna Lo Prete of the University of Turin, whose research sits right at this intersection — and whose work is among the clearest evidence we have on the question. Lo Prete's cross-country analysis documents a positive association between political participation — measured by the number of citizens voting in national elections — and the awareness of the trade-offs behind private and public decisions that basic financial education captures. Crucially, this is not just correlation dressed up: empirical models that control for a large set of other determinants of voter turnout indicate that financial literacy continues to have a positive and causal impact on electoral participation. Why would that be? The logic is intuitive once you see it. Understanding some economics and finance helps citizens grasp the reasons behind public intervention and weigh the pros and cons of policy proposals and agendas. A voter who understands taxation, public budgets, inflation, and debt is simply better equipped to evaluate the promises on a ballot — and harder to mislead. The catch: financial literacy alone isn't enough It would be too easy to conclude "teach kids about compound interest and democracy takes care of itself." The research is more demanding than that — and this nuance came up repeatedly in Vienna's group work. A recurring critique in the academic literature is that much mainstream financial education quietly frames citizens as consumers rather than participants. One influential analysis argues that dominant financial literacy programmes can end up promoting a limited, consumerist form of civic engagement, and that what is really needed is a critical, emancipatory civic financial literacy for an engaged citizenry able to extend and protect more robust conceptions of freedom and democracy. Scholars working on integrative economic education put the point sharply: financial literacy without civic competence remains a merely reactive skill rather than a source of genuine political agency, which is why financial literacy and civic competences should be understood as parts of a single integrative concept of economic education. The two only reach their full value when taught together — money knowledge that can read the system, not just cope with it. Europe is building the scaffolding None of this is happening in a vacuum. The policy architecture is catching up with the research. In 2023 the European Commission and the OECD jointly published a Financial Competence Framework for Children and Youth in the European Union. It is not only about interest rates and risk: alongside the four core content areas — money and transactions, planning and managing finances, risk and reward, and the financial landscape — the framework deliberately integrates cross-cutting dimensions including digital finance, sustainable finance, entrepreneurship, and citizenship. Citizenship is written into the framework by design. On the civic side, the Council of Europe's Reference Framework of Competences for Democratic Culture exists precisely to equip young people with the competences needed to defend and promote human rights, democracy and the rule of law, to act as active citizens, and to live peacefully together with others. Read the two frameworks side by side and the overlap is obvious: critical thinking, informed decision-making, and the confidence to participate. What this looks like in practice: rural youth and economic autonomy This is the gap our own project set out to close, and the reason we were presenting it in Vienna. Financial Literacy for Rural Youth: Building Democratic Resilience Through Economic Empowerment merges financial and civic education for an audience usually left out of both: young people in rural areas, who are systematically underrepresented in programmes that tend to be urban-centred. Working with our partners, the project equips rural GenZ participants in Croatia and Belgium with practical competences: budgeting, saving, investing, planning; through gamified, peer-to-peer, blended learning adapted to rural digital realities. But the design goes a step past personal finance, exactly along the lines the research recommends. Participants learn to analyse economic policies, financial products, and media narratives about money, so they can resist manipulation and make informed civic choices. The premise is that economic dependency and exclusion are themselves barriers to democratic participation, and that when young people understand how taxation, public budgets, and economic policy shape their own lives, they engage more meaningfully in democratic processes. A transnational peer exchange between Croatian and Belgian participants adds a cross-cultural, shared-European dimension, a small counterweight to the polarisation that tends to follow economic marginalisation. The pilot trainings in Croatia are already complete, with workshops in Belgium still ahead. And the methodology is being built to outlast the project and be shared amongst all stakeholders. Where the formal and non-formal worlds meet If there was one moment in Vienna that made the abstract concrete, it was the guided tour of the Erste Financial Life Park (FLiP), FLiP turns financial education into something you can walk through and touch: interactive stations where visitors make real-feeling budgeting decisions and immediately see the consequences. It is a vivid rebuttal to the idea that money education has to be dry. A theme the NECE Lab kept returning to, and one the research underlines, is the relationship between formal schooling and non-formal education. Classrooms provide reach and legitimacy; non-formal initiatives like ours provide the agility to reach underserved groups, experiment with gamified and peer-led methods, and adapt fast. The most promising path forward is not one or the other, but connective tissue between them: school systems that borrow the energy of non-formal approaches, and civic organisations whose toolkits can be picked up and used inside classrooms. The takeaway The case made in Vienna, and backed by the evidence, is straightforward but consequential. Financial literacy is not merely about helping individuals stay solvent. Done well, paired with civic competence rather than reduced to consumer advice, it strengthens people's capacity to understand the systems they live in, to resist manipulation, and to participate in the democratic decisions that shape their economic lives. In an era of rising costs, growing inequality, and declining trust in institutions, that capacity is not a luxury. It is infrastructure for democracy. We left Vienna grateful to all speakers for the intellectual grounding; to our fellow educators for the knowledge exchange and the good company; to the organisers: THE CIVICS Innovation Hub, Znanje na djelu, Erste Financial Life Park, and ERSTE Foundation, FLiP centre. The next chapter is being written in rural classrooms and community halls across Europe. We're glad to be part of it. Sources OECD (2024), PISA 2022 Results (Volume IV): How Financially Smart Are Students?, OECD Publishing. Lo Prete, A. (2024), Political participation and financial education: Understanding personal and collective trade-offs for a better citizenship, Economics Letters / ScienceDirect. Lo Prete, A., Financial education: From better personal finance to improved citizenship, Journal of Financial Literacy and Wellbeing, Cambridge Core. Arthur, C. (2012), Financial Literacy Education for Citizens: What Kind of Responsibility, Equality and Engagement?, Citizenship, Social and Economics Education (SAGE). Integrative Economic Education to Combine Citizenship Education and Financial Literacy (ResearchGate). European Union / OECD (2023), Financial Competence Framework for Children and Youth in the European Union, OECD Publishing. Council of Europe, Reference Framework of Competences for Democratic Culture (RFCDC).
Životni skript: zašto ponavljaš iste obrasce i kako ih promijeniti?
Jesi li ikad primijetio/la da u različitim vezama završavaš s istim tipom problema? Ili da na poslu uvijek ulazi u istu vrstu sukoba --- bez obzira...
